Direito à prorrogação reconhecido pelo STJ
A Súmula 298 do STJ estabelece que o alongamento da dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor, quando comprovados os requisitos legais.
Perda de colheita por seca, geada, chuva excessiva ou praga, queda no preço do produto, e agora uma mudança recente nas regras do crédito rural têm deixado produtores sem resposta do banco justamente no momento em que mais precisam de prazo.
Muitos bancos têm negado pedidos de prorrogação alegando que agora a decisão é uma questão de conveniência da instituição financeira, mesmo quando a safra foi comprovadamente perdida por seca, geada ou praga.
O Superior Tribunal de Justiça já pacificou, na Súmula 298, que o alongamento de dívida de crédito rural não é faculdade da instituição financeira, mas direito do devedor quando a lei é cumprida.
Sem a prorrogação formalizada a tempo, a dívida pode seguir para cobrança, protesto ou execução, com risco de penhora de bens vinculados ao financiamento, como maquinário e imóvel rural.
Eventos climáticos, pragas e quedas abruptas de preço podem impedir que a produção gere a receita prevista. Mesmo quando o produtor apresenta essa realidade, o pedido pode ser negado por falhas documentais ou pela interpretação adotada pelo banco após a mudança recente no Manual de Crédito Rural.
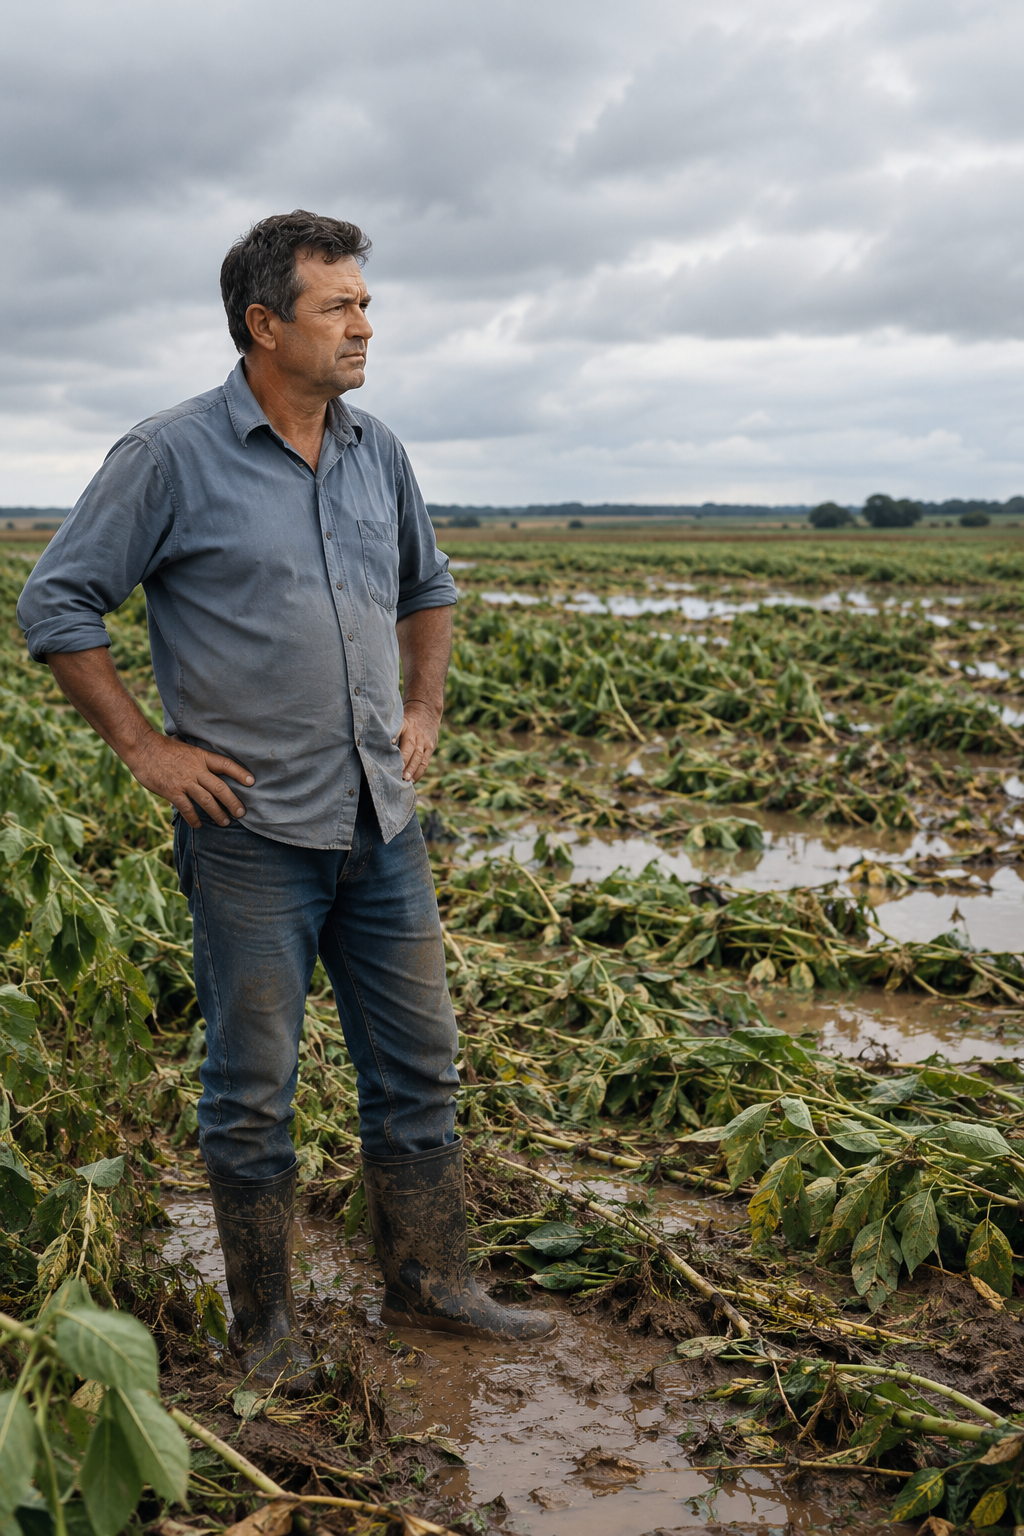
A Súmula 298 do STJ estabelece que o alongamento da dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor, quando comprovados os requisitos legais.
Quando a prorrogação é formalizada por aditivo, a legislação de política agrícola exige a manutenção da taxa de juros e das condições do contrato original, sem substituição por linha de crédito mais cara.
Desde julho de 2026, a Resolução CMN 5.314/2026 alterou o item 2-6-4 do Manual de Crédito Rural, e bancos têm negado pedidos de prorrogação alegando 'conveniência da instituição financeira'. Os limites dessa mudança já são objeto de disputa jurídica.
Mesmo diante do direito reconhecido pela Súmula 298 do STJ, a prorrogação depende do cumprimento de requisitos formais: pedido dentro do prazo, comprovação da frustração de safra e demonstração da capacidade de pagamento futura. A ausência de documentação adequada costuma ser o principal motivo de negativa pelos bancos.
“Muito competente e atenciosa. Resolveu meu caso com maestria.”
“Gostaria de agradecer pelo excelente atendimento, pela dedicação e pelo profissionalismo durante todo o processo. Fui muito bem orientado em cada etapa e me senti seguro com o trabalho realizado.”
“A Dra. Thaisis Lessa foi muito dedicada, interessada em conhecer a fundo a causa para melhor exercer a defesa e eficiente em colocar o cliente a par do andamento e situação atualizada do processo.”
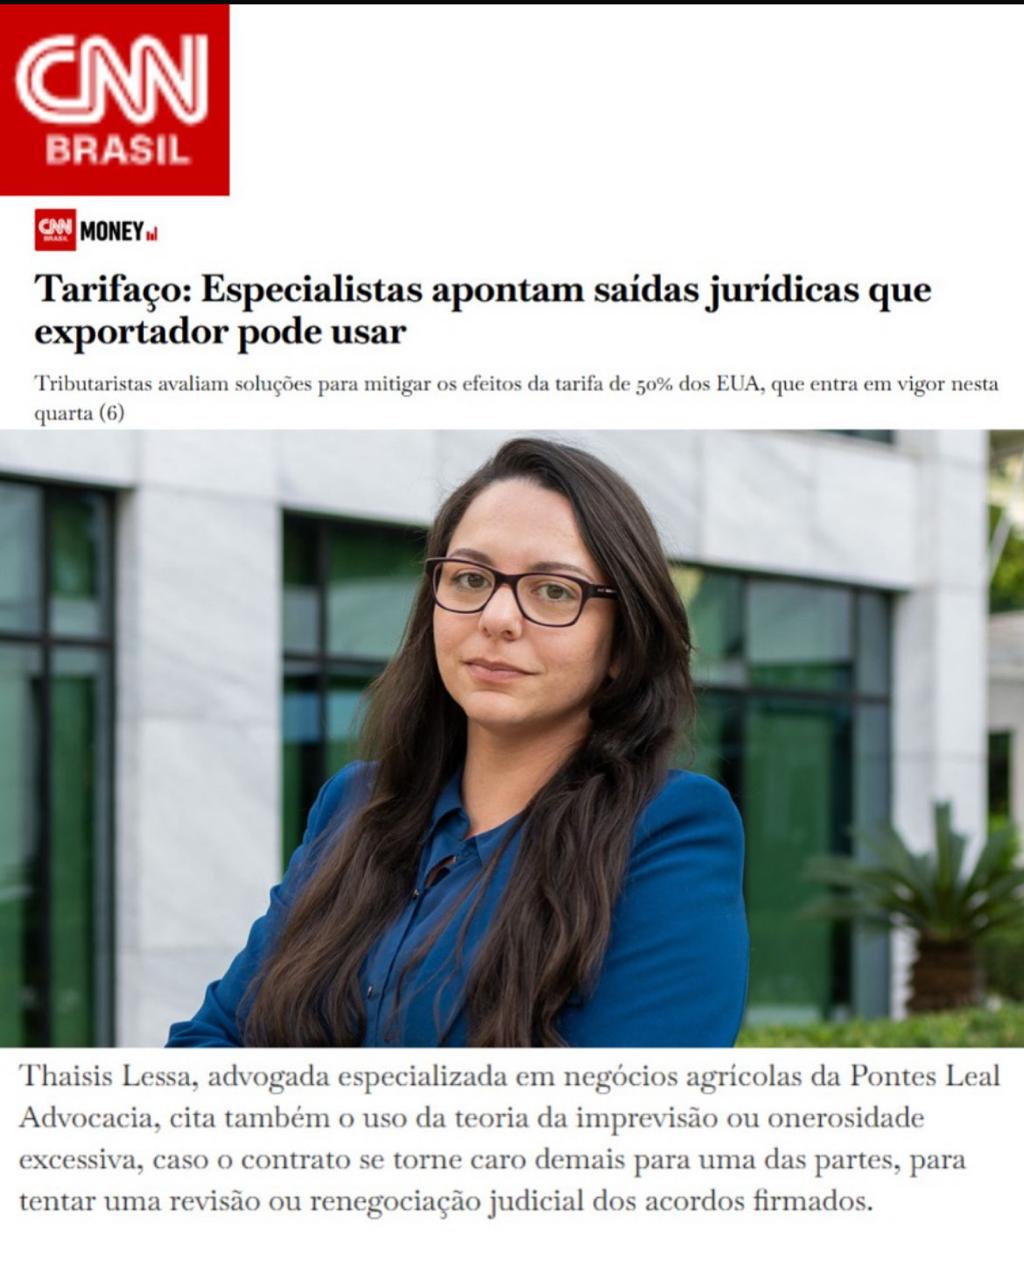
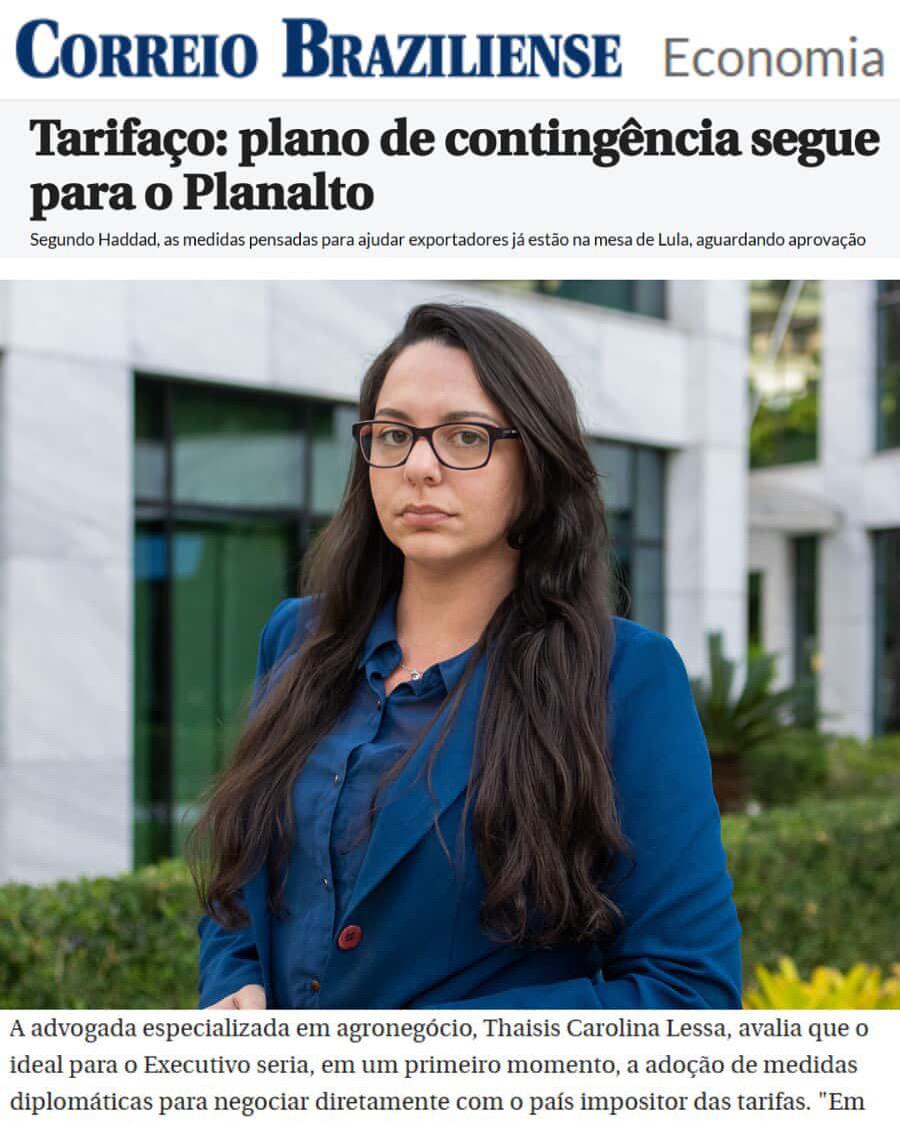
Entrevistas e análises jurídicas concedidas a canais de comunicação de alcance nacional.
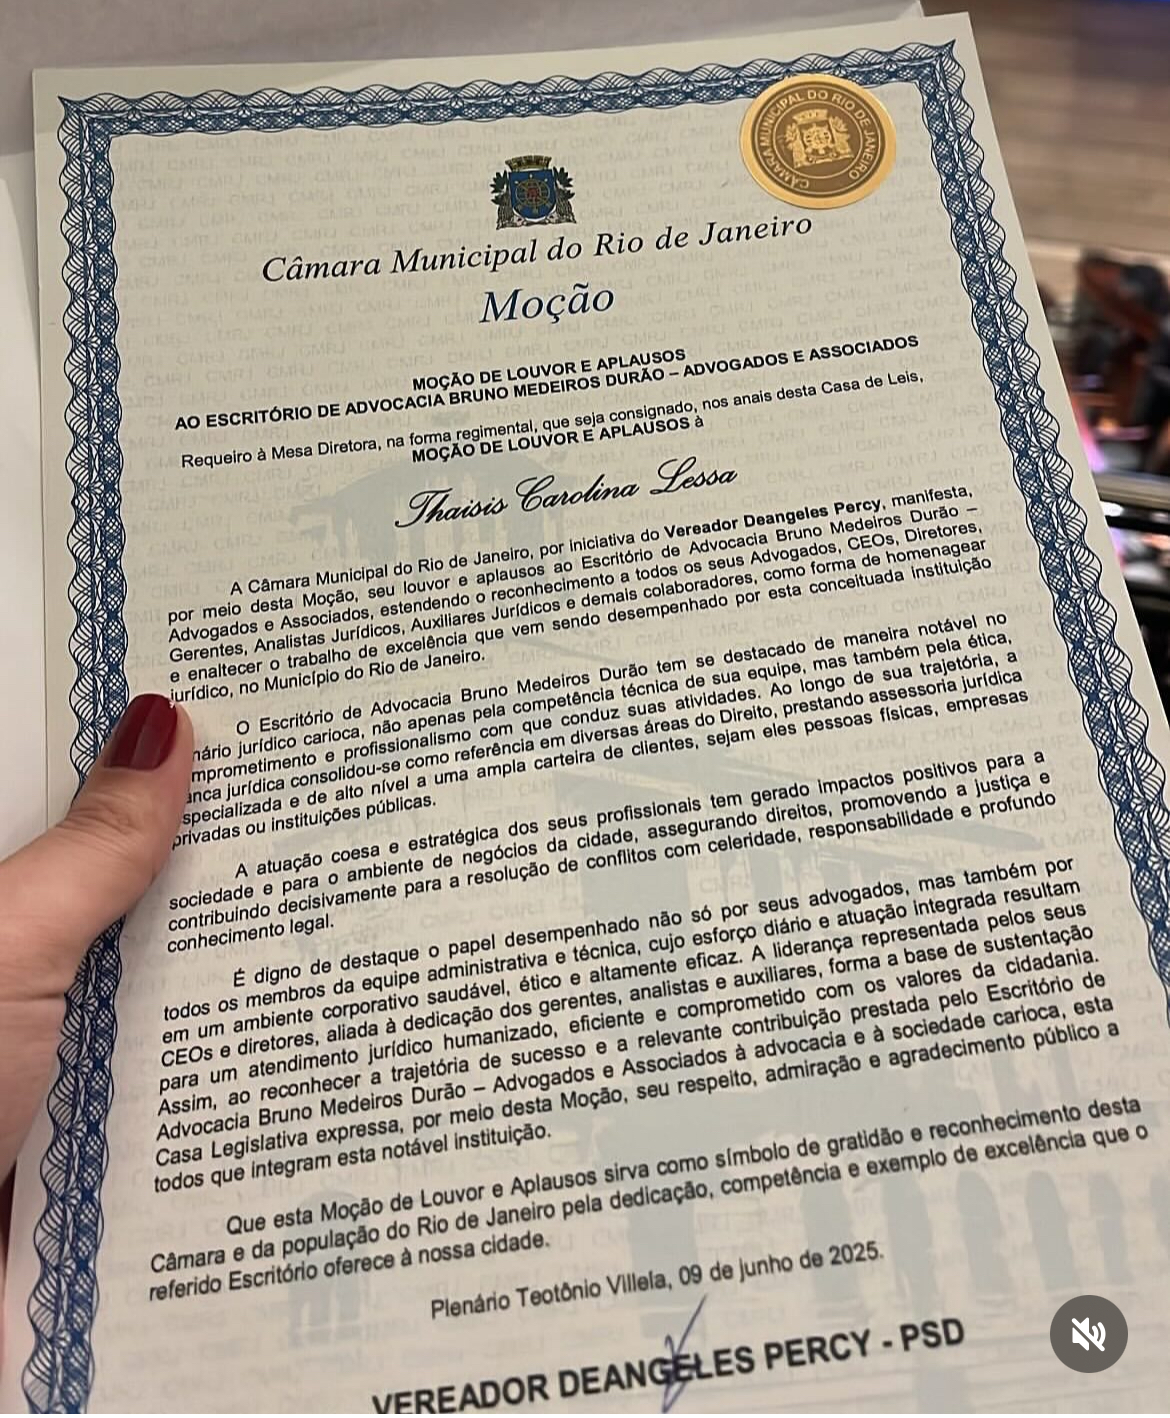
Moção de Louvor e Aplausos pelo excelente serviço jurídico prestado
Análise do contrato de crédito rural, do histórico de pagamento e da documentação da frustração de safra, como clima, praga ou preço, verificando se os requisitos legais para a prorrogação estão presentes.
Se o banco já negou o pedido ou está prestes a negar, definição entre pedido administrativo formal, notificação extrajudicial ou ação judicial para garantir a prorrogação ou a revisão de cláusulas.
Acompanhamento até a efetiva formalização da prorrogação por aditivo contratual ou até decisão judicial, com atualização direta ao produtor sobre cada etapa.
Cada caso de crédito rural tem complexidade diferente, dependendo do valor da dívida, da instituição financeira envolvida e da fase em que o pedido se encontra. Por isso, o valor dos honorários é definido depois da análise do contrato e da documentação do caso, com clareza sobre forma de pagamento antes de qualquer decisão.
Não há garantia de resultado processual. Nenhum profissional da advocacia pode prometer o desfecho de um processo, pois isso é vedado pelo Código de Ética da OAB. O compromisso é com uma análise técnica, honesta e individual do caso.
A análise do contrato e da documentação rural permite verificar os requisitos da prorrogação e indicar o caminho jurídico compatível com a situação.