Preservação do mínimo existencial
A repactuação judicial das dívidas precisa respeitar uma renda mínima para as necessidades básicas do consumidor, hoje fixada em R$ 600 mensais pelo Decreto nº 11.567/2023.
Cartão, empréstimo pessoal, cheque especial e crédito consignado se acumulando ao mesmo tempo podem ultrapassar a capacidade real de pagamento. A Lei do Superendividamento permite reorganizar essas dívidas em um plano compatível com a sua renda, sem abrir mão do essencial para viver.
A lei garante a preservação de um mínimo existencial, hoje fixado em R$ 600 mensais, que não pode ser comprometido pelo desconto das dívidas.
É possível pedir a repactuação judicial das dívidas de consumo, com plano de pagamento que pode se estender por até cinco anos.
Em abril de 2026, o STF determinou a atualização anual desse valor e ampliou essa proteção também ao crédito consignado.
Cartão de crédito, cheque especial, empréstimo pessoal e crédito consignado contratados em momentos diferentes podem, juntos, ultrapassar a capacidade real de pagamento. Desemprego, queda de renda ou um imprevisto financeiro tornam esse acúmulo impagável sem sacrificar moradia, alimentação ou saúde. A Lei nº 14.181/2021 chama essa situação de superendividamento e criou um caminho jurídico específico para reorganizá-la.
A repactuação judicial das dívidas precisa respeitar uma renda mínima para as necessidades básicas do consumidor, hoje fixada em R$ 600 mensais pelo Decreto nº 11.567/2023.
O consumidor de boa-fé pode apresentar um plano de pagamento das dívidas de consumo com prazo de até cinco anos, compatível com a sua renda real.
Em abril de 2026, o STF determinou a revisão anual do valor do mínimo existencial e ampliou essa proteção também ao desconto de crédito consignado.
A repactuação alcança dívidas de consumo, como cartão, cheque especial, empréstimo pessoal e crédito consignado. Financiamento imobiliário, operações com garantia real, tributos e despesas de condomínio ficam fora dessa análise. A boa-fé do consumidor é presumida, cabendo ao credor demonstrar o contrário.
“Muito competente e atenciosa. Resolveu meu caso com maestria.”
“Gostaria de agradecer pelo excelente atendimento, pela dedicação e pelo profissionalismo durante todo o processo. Fui muito bem orientado em cada etapa e me senti seguro com o trabalho realizado.”
“A Dra. Thaisis Lessa foi muito dedicada, interessada em conhecer a fundo a causa para melhor exercer a defesa e eficiente em colocar o cliente a par do andamento e situação atualizada do processo.”
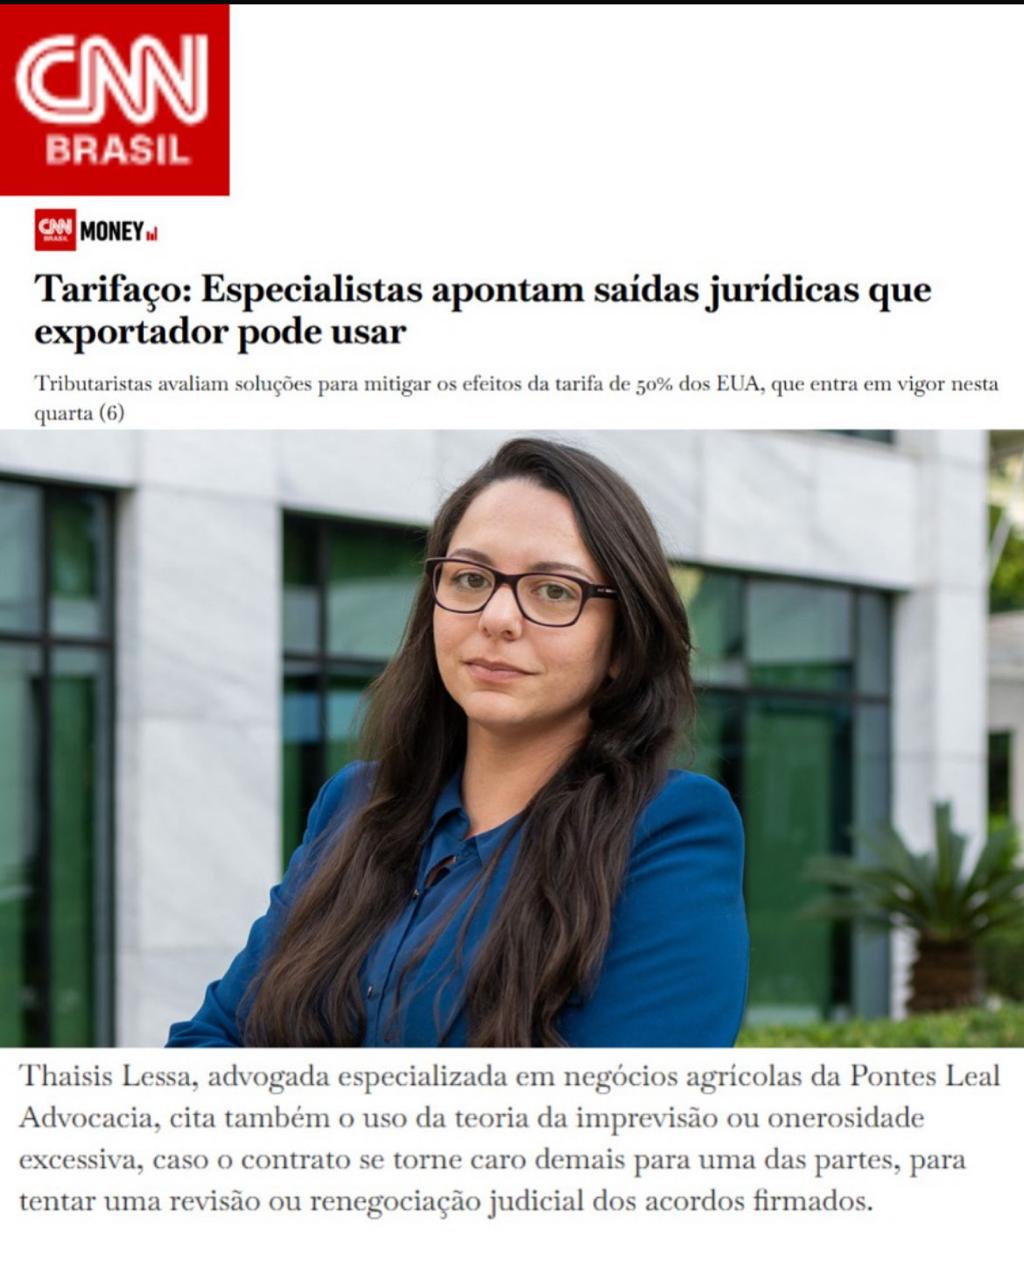
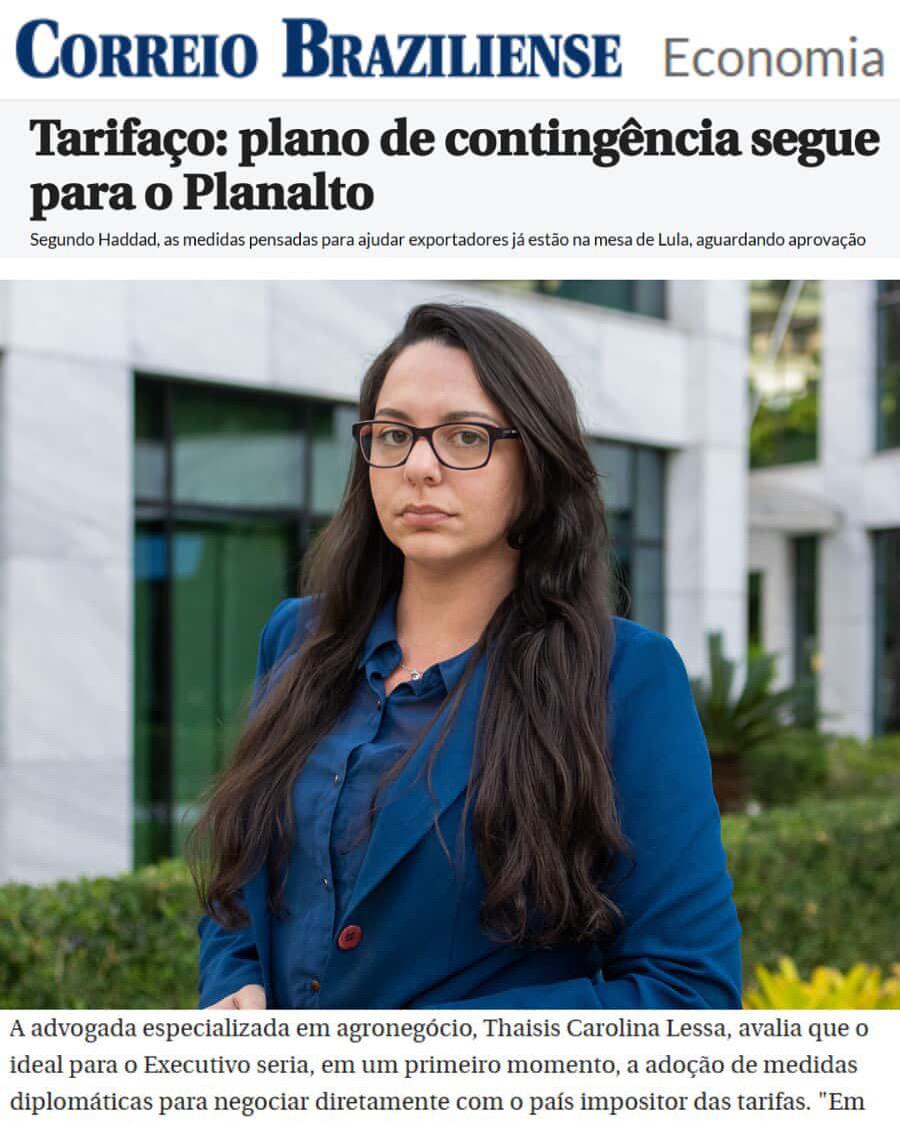
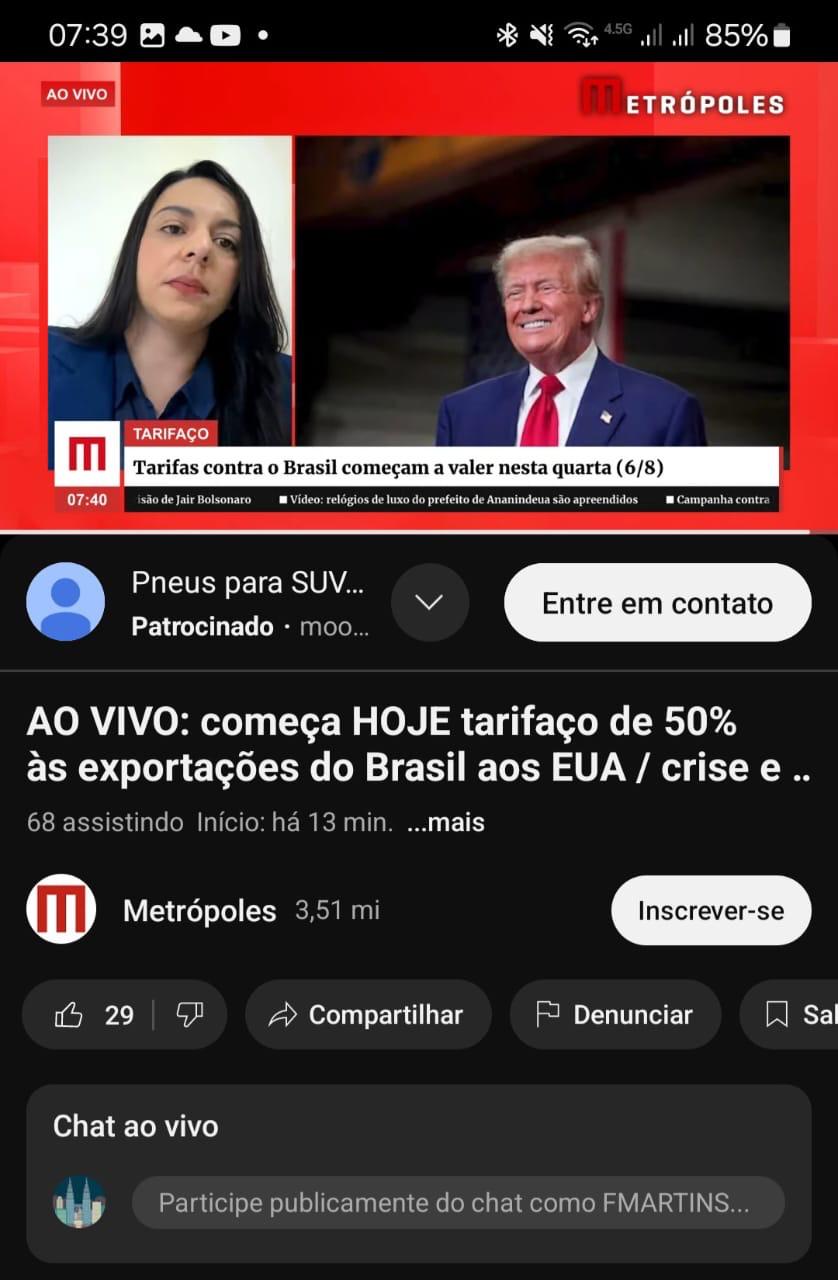
Entrevistas e análises jurídicas concedidas a canais de comunicação de alcance nacional.
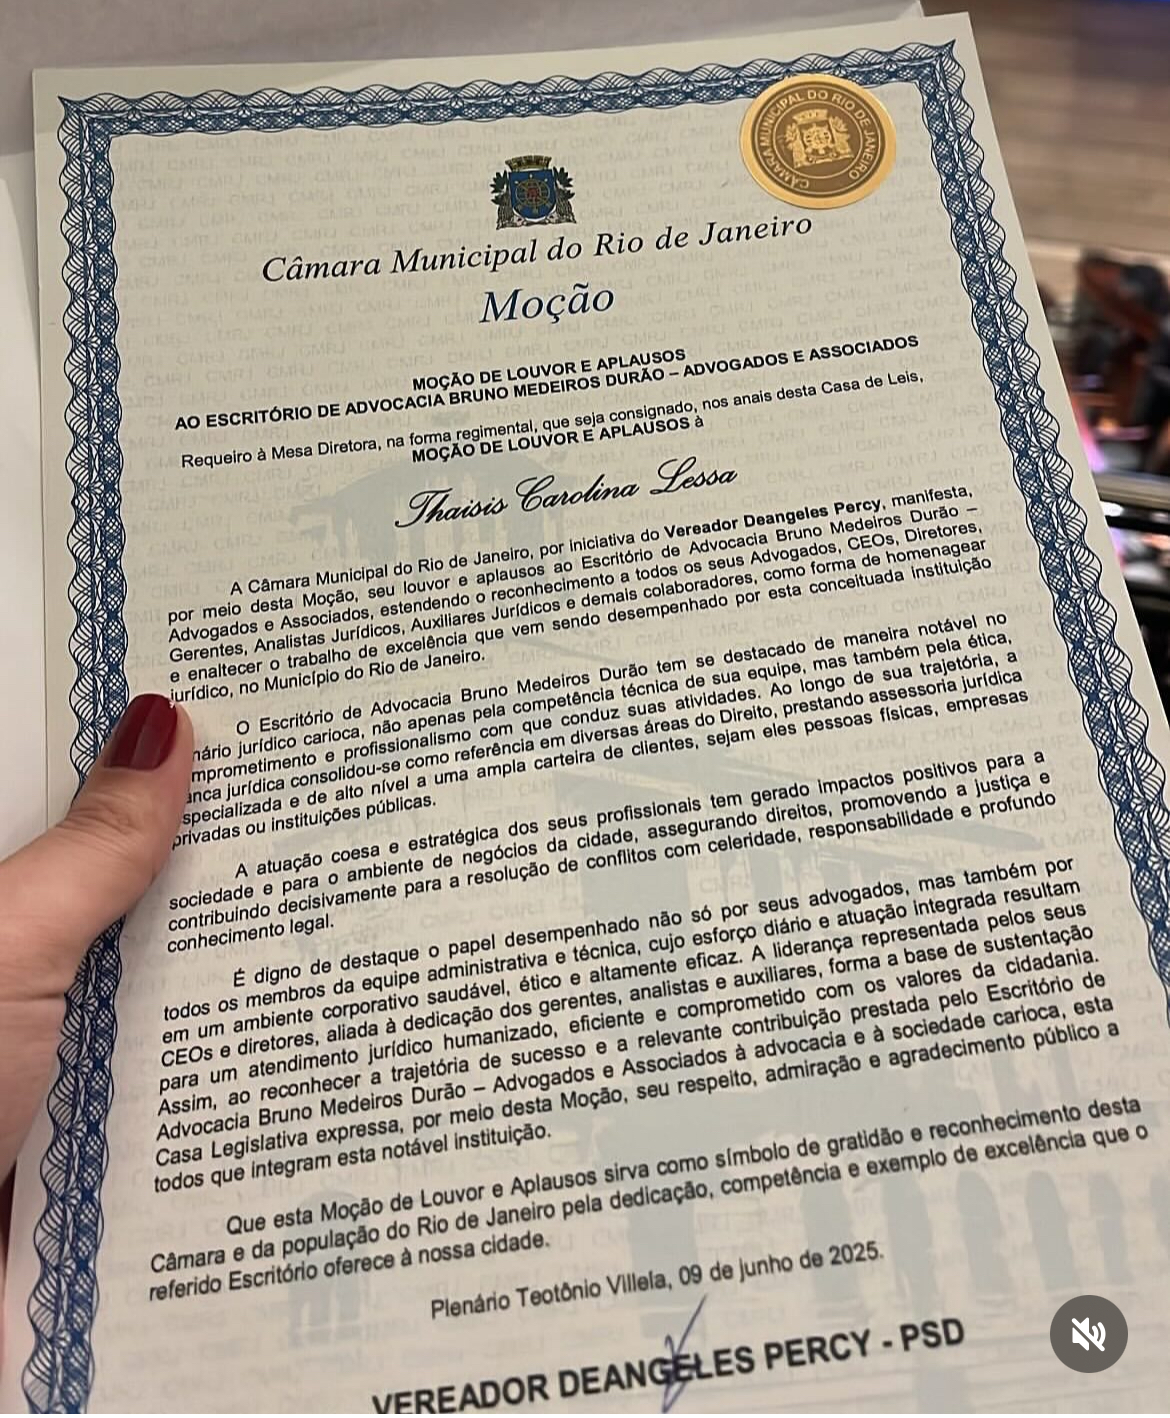
Moção de Louvor e Aplausos pelo excelente serviço jurídico prestado
Reunião de contratos, faturas e descontos em folha para identificar o total das dívidas de consumo e a renda disponível real.
Definição entre negociação extrajudicial e ação judicial de repactuação, conforme o histórico de tentativas de acordo e a urgência do caso.
Acompanhamento das audiências de conciliação e do cumprimento do plano de pagamento aprovado, com atualização direta ao cliente.
Quem busca perdão total das dívidas. A lei permite reorganizar o pagamento de forma compatível com a renda, não elimina a dívida por completo.
O valor dos honorários é definido depois da análise do caso, conforme a complexidade da situação, com apresentação clara da forma de pagamento e sem cobrança oculta.
Não há garantia de resultado processual. Nenhum profissional da advocacia pode prometer o desfecho de um processo, pois isso é vedado pelo Código de Ética da OAB. O compromisso é com uma análise técnica, honesta e individual do caso.
O diagnóstico completo das dívidas e da renda disponível permite construir um plano de pagamento real, dentro do que a lei protege.